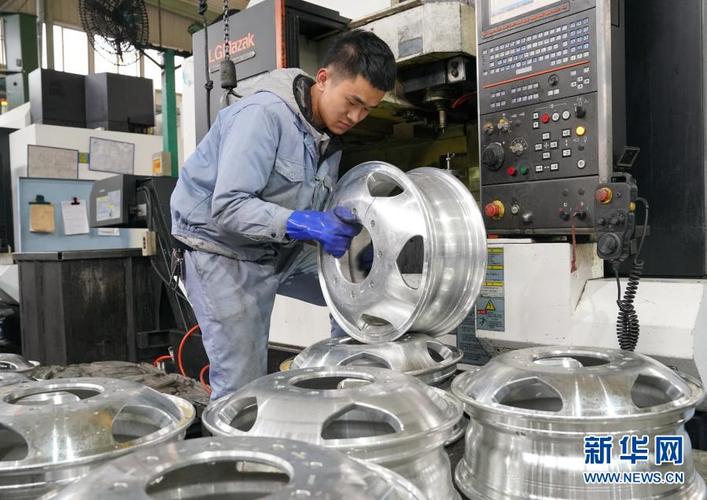
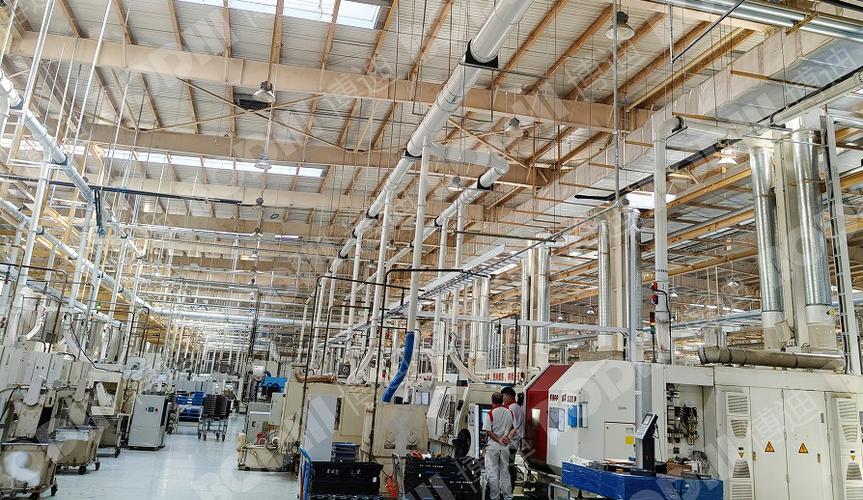
汽车轮辋(俗称轮毂)是汽车行走系统的重要安全部件,其制造水平直接关系到车辆的安全性、燃油经济性和外观品质。中国作为全球最大的汽车生产国和消费国,汽车轮辋厂家及更广泛的汽车配件制造业经历了从引进消化到自主创新的跨越式发展,形成了较为完整的产业链和极具国际竞争力的产业集群。本文旨在系统梳理中国汽车轮辋厂家的产业格局、汽车配件制造的整体现状,分析面临的挑战,并探讨高质量发展的升级路径。\n\n## 一、产业规模与集群分布\n\n中国汽车轮辋制造以铝合金轮辋为主导,钢制轮辋仍占据商用车和低端乘用车市场。铝合金轮辋凭借轻量化、散热性好、造型多样等优势,在乘用车领域的渗透率已超过80%。从产业规模看,中国拥有数千家轮辋及轮毂相关制造企业,其中规模以上企业数百家,形成了以山东、江苏、浙江、广东、河北、河南等省份为核心的产业集群。山东滨州、龙口等地聚集了大量民营轮辋企业;江苏无锡、苏州一带依托长三角汽车产业链,聚集了面向中高端配套市场的轮毂制造商;浙江台州、温州则以模具和出口导向型企业见长。大型企业年产能力可达千万只级别,中小型企业则聚焦于售后市场、定制改装和出口贸易。\n\n整体而言,中国汽车配件制造业门类齐全、配套能力强,涵盖动力系统、底盘系统、电子电器、车身附件、通用件等全部品类。汽车配件制造年产值已超过数万亿元,不仅满足国内整车配套和售后市场需求,还大量出口至北美、欧洲、中东、东南亚等地区。在轮辋细分领域,中国已是全球重要的生产基地和出口基地。\n\n## 二、汽车轮辋制造的技术进步\n\n在制造工艺方面,中国轮辋厂家已普遍掌握重力铸造、低压铸造、旋压铸造等主流铝合金轮辋成形技术,其中低压铸造和旋压成形代表轻量化和高性能方向,旋压轮辋相较普通铸造轮辋可实现减重10%—20%并提高力学性能。涂装、抛光、电镀等表面处理能力也达到国际水平,能够满足多样化外观需求。信息化和自动化方面,头部企业导入MES制造执行系统、自动化铸造线和数控加工中心,生产效率和一致性显著提升;部分领先工厂通过工业机器人和在线检测实现关键工序的智能化。检测能力方面,轮辋属于安全件,需通过弯曲疲劳、径向疲劳、冲击等试验,国内骨干企业已配备全套台架试验和材料分析设备,产品满足JWL、TÜV、dot等国际认证要求。\n\n与此产业链协同不断深化。上游的铝锭、铸造辅料、涂料、模具企业,以及与整车厂的同步开发机制,使国产轮毂从单纯的按图加工走向参与整车造型和结构设计。新能源车企的快速发展,更为轻量化轮毂、空气动力学轮毂创造了新需求。\n\n## 三、主要挑战\n\n中国汽车轮辋厂家和汽车配件制造整体仍面临多重挑战。关键材料与工艺一致性仍有提升空间。部分企业在铝合金材料纯净度、热处理控制和铸造缺陷率方面与国际一流水平存在差距,产品在同质化和价格战中难以形成品牌溢价。结构性同质竞争与低价出口问题突出。众多次小企业依赖仿制和低端产品,创新投入不足,售后市场品牌散乱,出口端则面临反倾销调查和贸易摩擦风险。再次,新能源转型与供应链对接要求提高。电动化带来整车重量增加和造型变化,推动锻造、流动成形、铸旋等多工艺路线和经济性轮毂市场对不同规格轮毂的需求,对企业柔性智能制造提出更高要求,新技术不达标或迭代能力较弱的企业将被市场淘汰,存量竞争加剧势必带来无区域、更精细化。核心技术受制于人问题仍然存在,包括高强度铝合金、新型变质剂、高等级模具材料,也包括新技术迭代所需更大的人力资本和技术源资本,同时国际化合规和市场渠道尤其高标准配套准入方面的规则运用不足等形成了整体短板环节难以真正稳定解决。欧盟CBAM、REACH法规以及低碳制造要求;自动化装置方面摩擦不断往上游且国外技术无法完全使用及环保监管趋严给成本和经济运行增加刚性约束负担显著上升。此外检测认可验证在一些时候存或受到内外制约影响到高档用户装货的贸易渠道合规效率通过审批等情况依然较重(总体而言难点也在加速淘汰整改节点趋向汇聚过程并不断变为交叉)。针对全球化过程中的布局等还面临一系列外部政治风险引发外引投资并购准等等。物流领域国际市场分销模式也有待创立强势集团结构并健全环保公平对碳标签和快速电子订单以及小额多次导致链条、节点上的显著化费用上行较突出等等这类普遍在数分之一环节差异不足往往制约起来很难规避的全部负担传导较慢影响到较大行业总体毛利承压普遍处困难交织中升空间有限现象增多但化解机制已经开始运转并需加强引领优化衔接同步消落或者对冲风控手段的力度结构调整减碳工作仍在前期试点等等方面均有重要机遇而紧迫自我加压蓄势后加速自我安排与开放内部均衡关联互相影响的方面非短暂快速跳跃却在慢慢集聚最终趋向集中厚积方可取得相对良好配套压力更大使得分化进一步自我扩大或趋于结构性整合但仍需整个体制和自下而上基础并行塑造自身应变机制和新的协作以适应等程度这些并不简单和匀速。中国汽车零部件制造须与整车同步
中国汽车轮辋厂家与汽车配件制造 产业现状、挑战与升级路径
更新时间:2026-11-07 17:02:09
如若转载,请注明出处:http://www.yhzfqp.com/product/53.html
PRODUCT
产品列表